Die entscheidende Rolle lokaler Teams beim Anlauf eines neuen Werks in jungen Produktionskulturen
Warum Sparen am lokalen Team beim Werksanlauf eine der teuersten Entscheidungen eines Unternehmens ist.
Artikel lesen‹ Alle Artikel · Mitarbeitende & Strategie
Gehaltserhöhungen unterhalb der Inflation sind eine Gehaltskürzung — und eine teure.
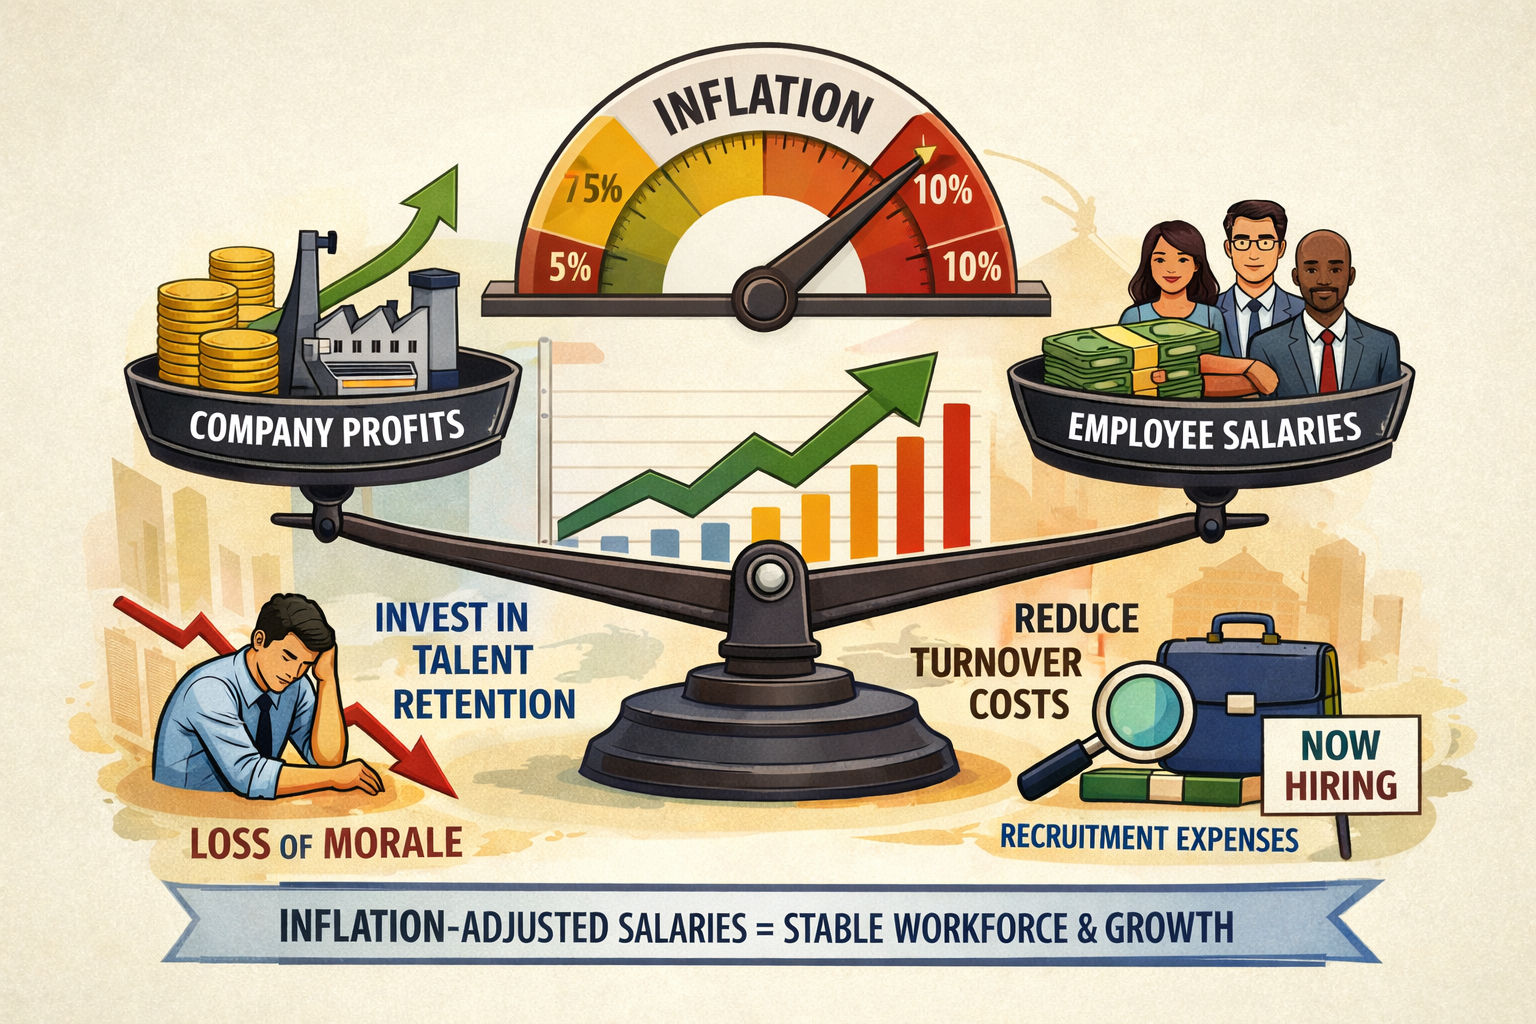
Im heutigen volatilen makroökonomischen Umfeld stehen Unternehmen vor einer doppelten Herausforderung: finanzielle Stabilität sichern und gleichzeitig die Motivation der Mitarbeitenden erhalten. Der Zusammenhang zwischen Vergütung und Engagement ist nicht nur ein HR-Thema — er ist ein grundlegender Bestandteil nachhaltiger Unternehmensstrategie.
Führungskräfte fragen oft: Wie motiviert man Mitarbeitende finanziell, damit Aufgaben erfüllt werden und Loyalität langfristig bleibt — und wie hoch sollte die Gehaltsanpassung sein?
Das Prinzip ist einfach: Vergütungsanpassungen müssen die finanzielle Realität des Unternehmens widerspiegeln, doch das Grundgehalt darf real niemals sinken.
Ein solides Vergütungsmodell betrachtet die offizielle Inflationsrate als Mindestschwelle für jährliche Gehaltsanpassungen. Alles darunter ist faktisch eine Senkung des Realeinkommens.
In vielen Hochinflationsländern wenden Unternehmen pauschale nominale Erhöhungen an — etwa 5% — unabhängig von der tatsächlichen Inflation. In der Praxis entsteht so eine negative Motivationsspirale:
Ein klassischer Fall von kurzfristiger Kostenvermeidung, die langfristig Werte vernichtet.
Fluktuation verursacht messbare Kosten: Rekrutierung, Einarbeitung, Schulung und vorübergehender Produktivitätsverlust. Zusammen übersteigen sie häufig die Mehrkosten inflationsgerechter Erhöhungen. Betriebswirtschaftlich betrachtet sind Gehaltsanpassungen keine Kosten — sondern eine Investition in den Erhalt von Kompetenzen und organisatorischer Stabilität.
Wenn ein Unternehmen von seinen Kunden erwartet, jährliche inflationsbedingte Preiserhöhungen von 15–20% zu akzeptieren, ist es inkonsequent, den eigenen Mitarbeitenden nicht mindestens einen Inflationsausgleich zu gewähren. Eine geringe Differenz — z. B. 2% über der Inflation — ist im Vergleich zum strategischen Wert der Mitarbeiterbindung meist vernachlässigbar.
Wenn die Geschäftsführung Managern Einspar-KPI vorgibt, sollten Personalkosten und Produktqualität ausgenommen werden. Druck, Stellen abzubauen oder Gehälter zu drücken, führt meist zu Minderleistung, betrieblichem Verfall und sinkender Moral. Finden Manager keine anderen Effizienzmaßnahmen, ist das ein Leistungsthema — keine Rechtfertigung, Humankapital abzuwerten.
In unsicheren Zeiten verbinden wirksame Führungskräfte finanzielle Disziplin mit einer menschenorientierten Strategie. Inflationsindexierte Vergütung in die Jahresplanung aufzunehmen ist nicht nur machbar — es ist betrieblich effizient. Unternehmen mit wettbewerbsfähiger, fairer Vergütung übertreffen dauerhaft jene, die auf Sparmaßnahmen setzen und hohe Fluktuation in Kauf nehmen.
Warum Sparen am lokalen Team beim Werksanlauf eine der teuersten Entscheidungen eines Unternehmens ist.
Artikel lesen
Die günstigste Anlage im Angebot ist oft die teuerste in der Bilanz.
Artikel lesen
SMART reicht nicht. Ergänzen Sie Prozess und Person — und KPI beginnen, für Sie zu steuern.
Artikel lesen