‹ Todos los artículos · Personas y estrategia
Motivación e inflación: por qué importa la estrategia salarial en economías volátiles
Una subida salarial por debajo de la inflación es una bajada de sueldo, y una muy cara.
En el volátil entorno macroeconómico actual, las organizaciones afrontan un doble reto: mantener la estabilidad financiera y preservar la motivación de los empleados. La relación entre la evolución salarial y el compromiso de la plantilla no es solo un asunto de RR. HH.: es un componente fundamental de una estrategia empresarial sostenible.
La pregunta clave
Los directivos preguntan a menudo: ¿cómo motivar económicamente a los empleados para garantizar el cumplimiento de las tareas y la lealtad a largo plazo, y qué nivel de ajuste salarial debería ofrecer la empresa?
El principio es sencillo: los ajustes salariales deben reflejar la realidad financiera de la empresa, pero el salario base nunca debe perder valor en términos reales.
La inflación como base para la retención
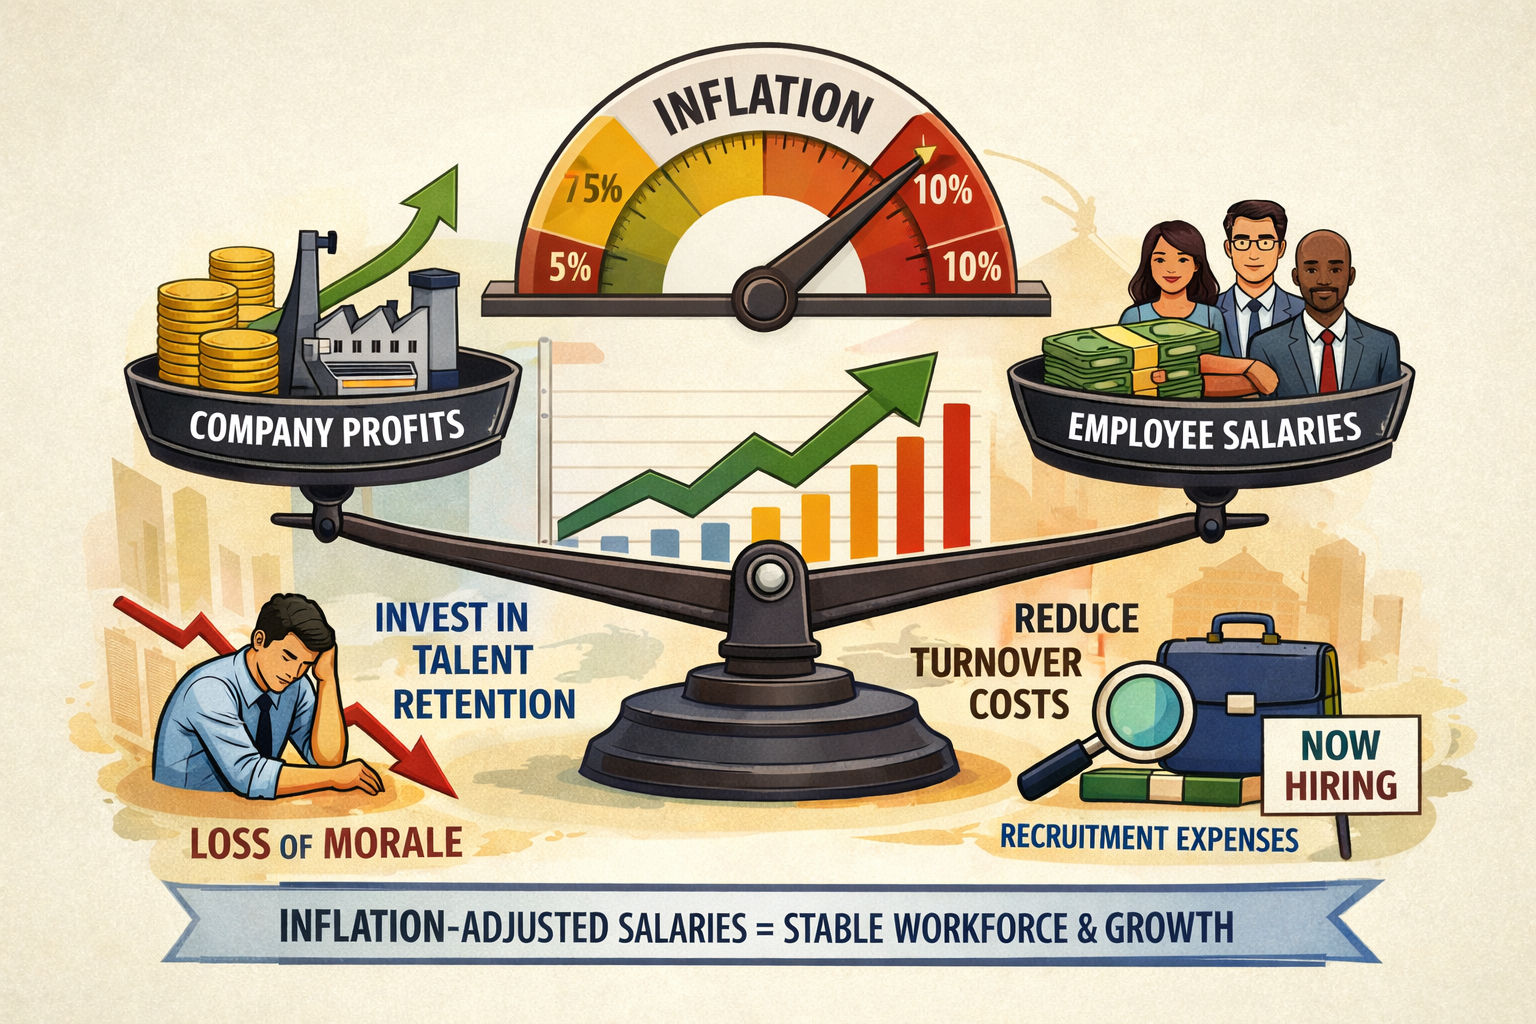
Un modelo salarial sólido toma la tasa de inflación oficial como umbral mínimo para los ajustes anuales. Cualquier cifra inferior es, de hecho, una reducción de los ingresos reales.
En muchas economías con alta inflación, las empresas aplican subidas nominales estándar, por ejemplo del 5%, sin importar la inflación real. En la práctica, esto genera una espiral de desmotivación:
- Los empleados constatan que su poder adquisitivo ha bajado respecto al año anterior.
- Esperan nuevas pérdidas en los años siguientes.
- Los mejores profesionales se abren a ofertas externas que reflejan el mercado actual y no una base salarial desfasada.
- La organización acaba pagando más en selección, incorporación y curva de aprendizaje de lo que habría costado un ajuste indexado a la inflación.
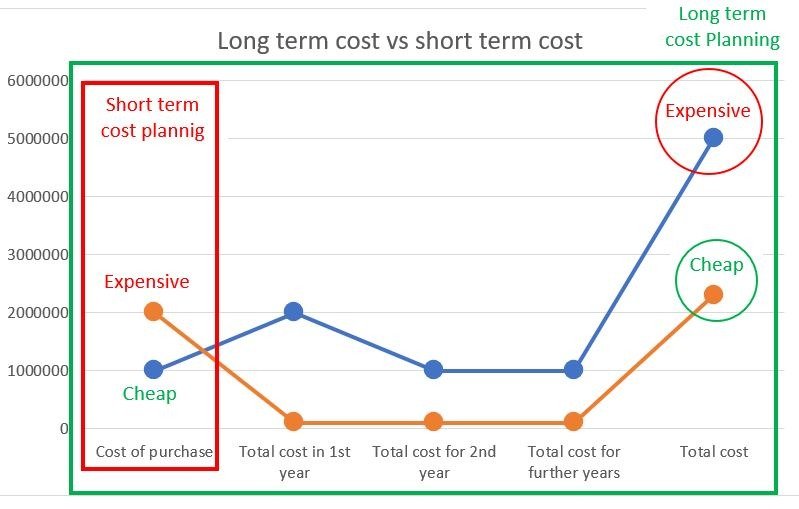
Un caso clásico de ahorro a corto plazo que destruye valor a largo plazo.
Coste de la rotación frente al coste del ajuste
La rotación tiene costes medibles: selección, incorporación, formación y pérdida temporal de productividad. Sumados, a menudo superan el coste adicional de subidas alineadas con la inflación. Desde el punto de vista de la economía empresarial, los ajustes salariales no son un gasto: son una inversión en retener capacidades y en estabilidad organizativa.
Si una empresa espera que sus clientes asuman subidas anuales de precios del 15–20% por la inflación, es incoherente negarse a aplicar al menos un ajuste equivalente a la inflación a sus propios empleados. Una diferencia marginal, por ejemplo un 2% por encima de la inflación, suele ser insignificante frente al valor estratégico de retener el talento.
Recomendaciones para la dirección
Si la dirección asigna a los mandos KPI de ahorro, es prudente excluir los costes de personal y la calidad del producto del ámbito de optimización. Presionar para reducir plantilla o contener salarios suele provocar bajo rendimiento, deterioro operativo y caída de la moral. Si los mandos no encuentran otras medidas de eficiencia, es un problema de desempeño, no una justificación para degradar el capital humano.
Conclusión estratégica
En tiempos de incertidumbre, los buenos líderes equilibran disciplina financiera y una estrategia centrada en las personas. Integrar salarios indexados a la inflación en la planificación anual no solo es viable: es eficiente desde el punto de vista operativo. Las empresas con una compensación competitiva y justa superan sistemáticamente a las que apuestan por la austeridad y toleran una alta rotación.